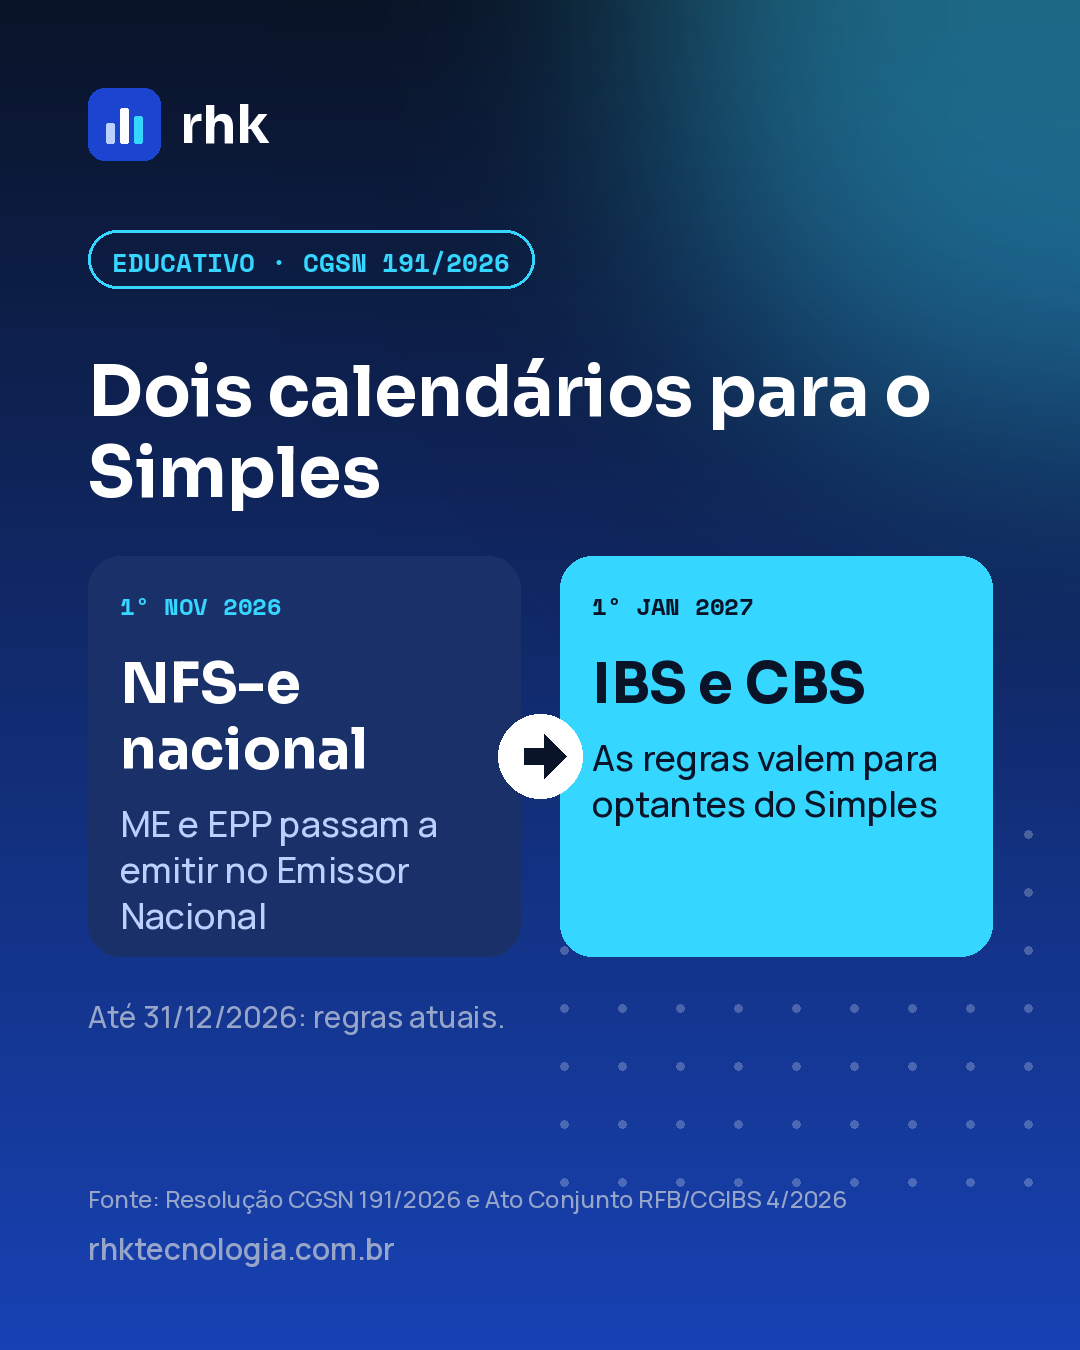
Duas datas costumam ser confundidas por quem acompanha o Simples Nacional: 1º de novembro de 2026, quando a NFS-e nacional passa a ser obrigatória para ME e EPP, e 1º de janeiro de 2027, quando as regras de IBS e CBS passam a valer para optantes. São mudanças de natureza diferente.
1º de novembro de 2026: a ferramenta de emissão
Pela Resolução CGSN nº 191/2026, microempresas e empresas de pequeno porte optantes pelo Simples Nacional que prestam serviços sujeitos à NFS-e devem usar o Emissor Nacional, pela aplicação web ou por API. A resolução revogou a Resolução CGSN nº 189/2026, que previa 1º de setembro.
1º de janeiro de 2027: a tributação
O Ato Conjunto RFB/CGIBS nº 4/2026 indica que as regras de IBS e CBS nos documentos fiscais do Simples começam em 2027. Até 31 de dezembro de 2026, as empresas do Simples seguem as regras atuais do regime.
O que muda na prática
- Novembro é uma troca de ferramenta de emissão e exige cadastro, acesso e teste de integração.
- 2027 é uma mudança de tributação e depende de uma decisão: recolher IBS e CBS dentro do DAS ou no regime regular, com prazo de opção até 30 de outubro para o primeiro semestre.
- Para escritórios de contabilidade, vale separar a lista de clientes que precisam trocar de emissor da lista de clientes que ainda precisam decidir o modelo de recolhimento.
O rhk Monitor Simples acompanha o limite e o sublimite do Simples mês a mês e compara Simples, Presumido e Real com os números da empresa.
Fonte: Resolução CGSN nº 191/2026, Resolução CGSN nº 194/2026 e Ato Conjunto RFB/CGIBS nº 4/2026.
Quer ver esse efeito nos números da sua empresa? Conheça o rhk Monitor Simples ou peça uma demonstração com os seus próprios arquivos.