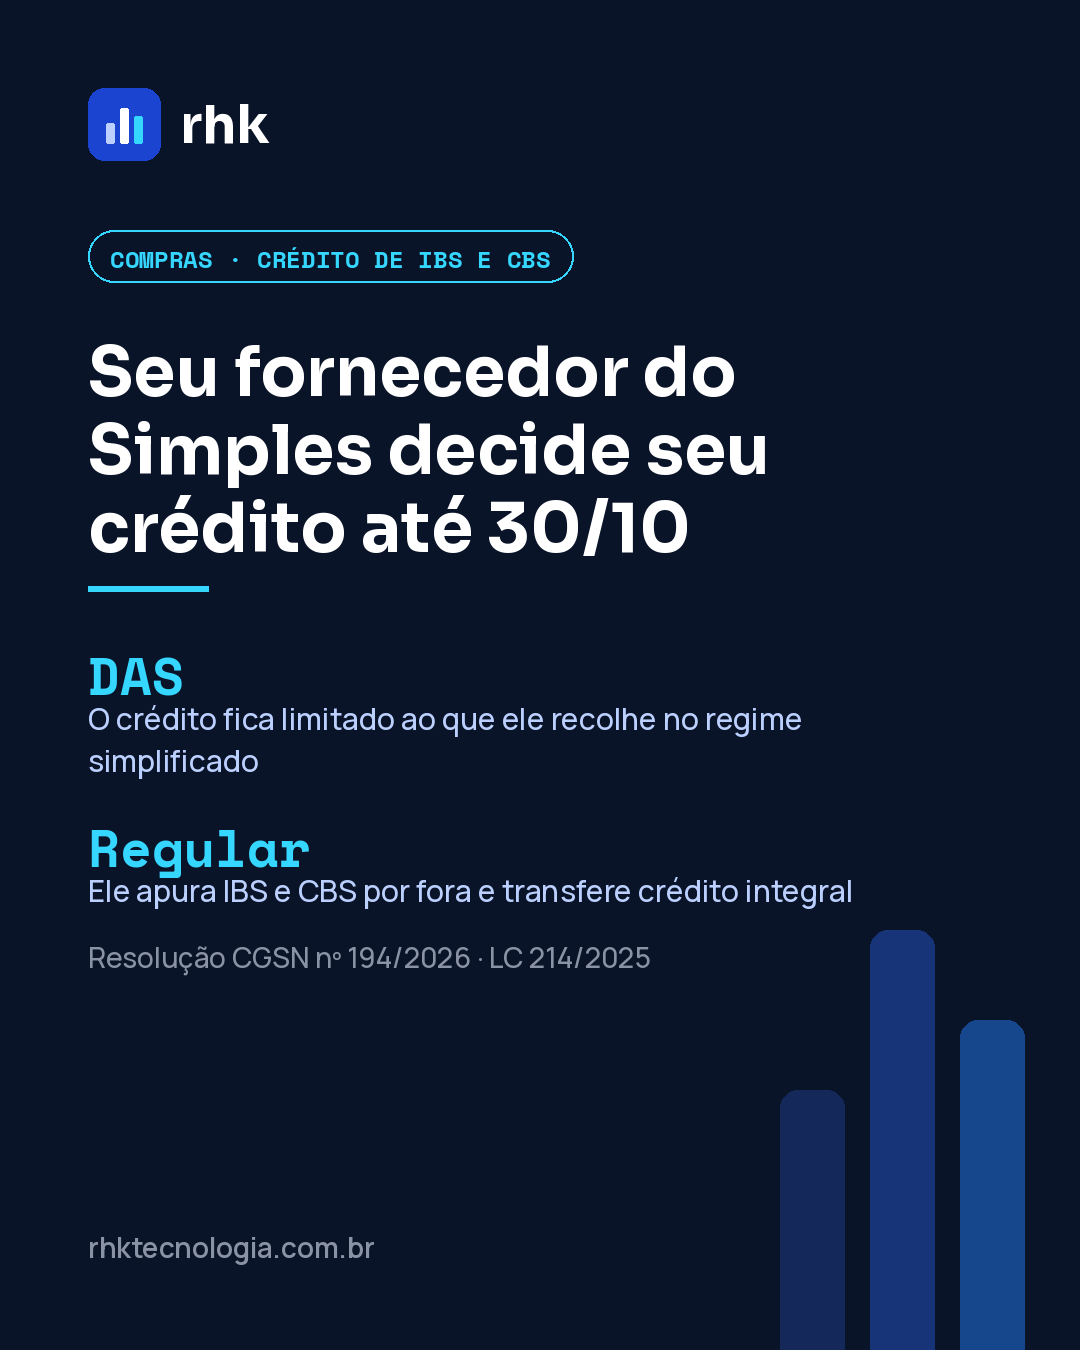
Se a sua empresa compra de optantes do Simples Nacional, parte do crédito de IBS e CBS de 2027 está sendo decidida agora, e não por ela. Até 30 de outubro de 2026, cada fornecedor optante escolhe como recolher IBS e CBS no 1º semestre de 2027.
As duas opções do fornecedor
- Dentro do DAS: o crédito do comprador fica limitado ao que o fornecedor recolhe no regime simplificado
- No modelo regular: o fornecedor apura IBS e CBS por fora e transfere crédito integral
O que muda na prática
Para quem compra muito de pequenos fornecedores, a diferença aparece direto no custo. Como a opção é semestral, o cenário pode mudar duas vezes por ano. Do outro lado da mesa, o fornecedor que migra para o modelo regular ganha um argumento comercial.
O que fazer agora
- Mapear quais fornecedores relevantes são optantes do Simples
- Perguntar qual foi a escolha de cada um para 2027
- Recalcular o custo líquido antes de renovar contratos
Fontes: Resolução CGSN nº 194/2026 e LC 214/2025. O rhk Monitor Reforma ajuda a enxergar o impacto da Reforma também do lado das compras.
Quer ver esse efeito nos números da sua empresa? Conheça o rhk Monitor Reforma ou peça uma demonstração com os seus próprios arquivos.