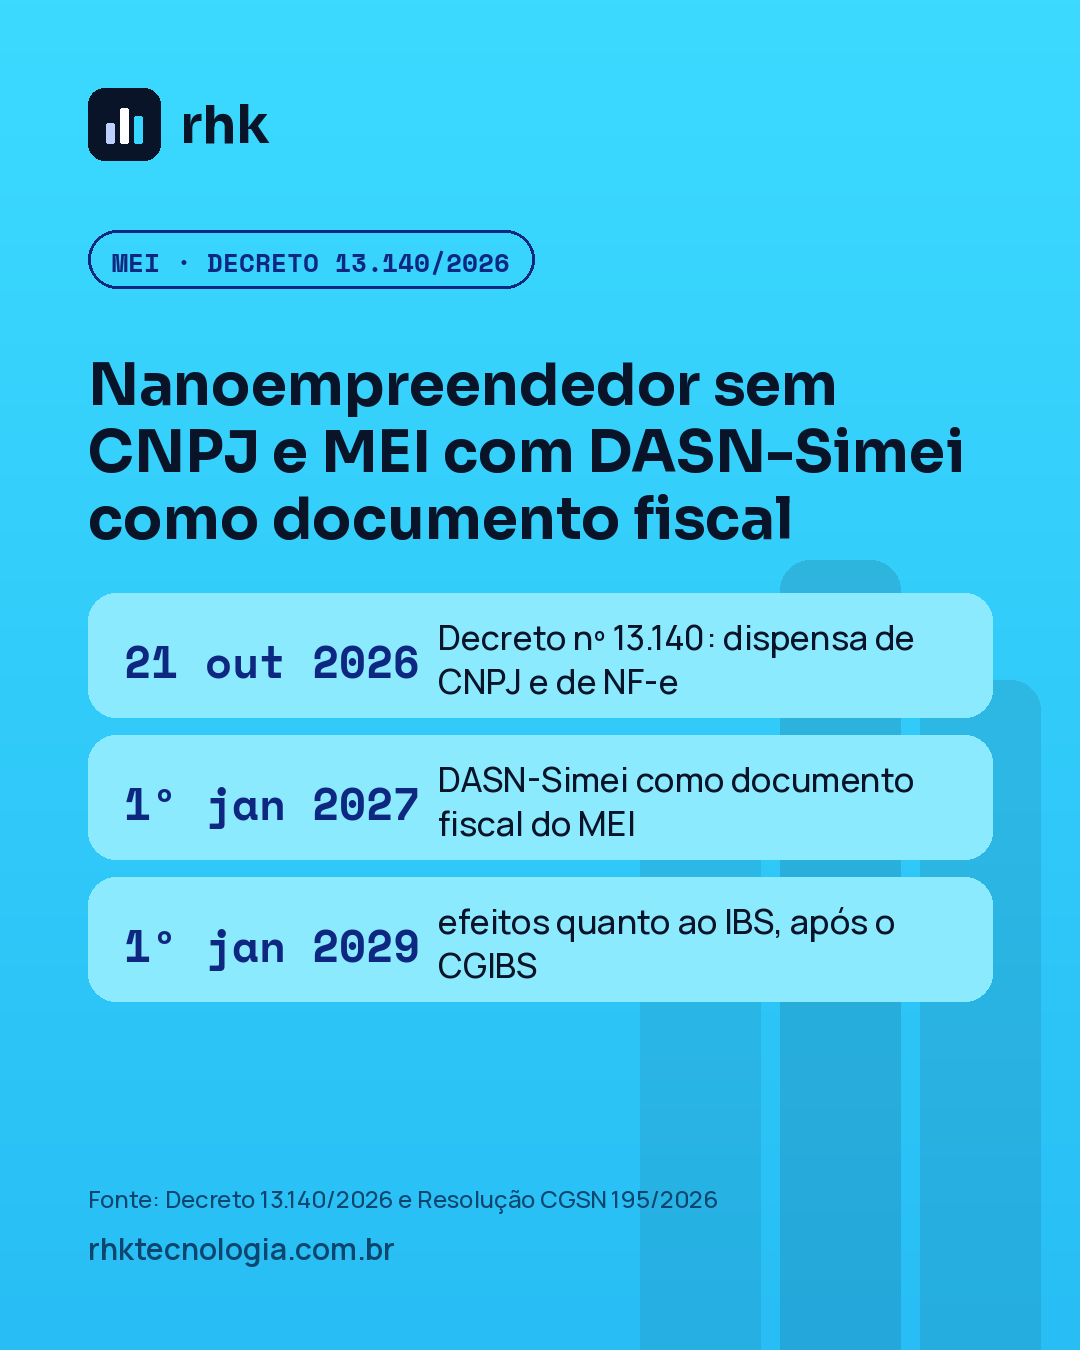
Duas normas publicadas nesta semana mexem na forma como o pequeno vendedor se documenta: o Decreto nº 13.140, de 21 de outubro de 2026, e a Resolução CGSN nº 195/2026.
O que o decreto prevê para o nanoempreendedor
O decreto dispensa o nanoempreendedor da inscrição no CNPJ e da emissão de documentos fiscais eletrônicos. Há duas ressalvas: a dispensa não vale para quem optar pelo regime regular de IBS e CBS, e, no que se refere ao IBS, os efeitos começam em 1º de janeiro de 2029 e somente após manifestação favorável do Comitê Gestor do IBS.
O que muda para o MEI
O decreto também admite o uso da DASN-Simei, a declaração anual do MEI, como documento fiscal eletrônico em vendas e prestações de serviço a consumidor final. A Resolução CGSN nº 195/2026 regulamenta o ponto para vendas a pessoas físicas não inscritas no CNPJ, com efeitos a partir de 1º de janeiro de 2027.
O que muda na prática
- Quem compra de MEI e de nanoempreendedores precisa saber que comprovante vai receber e como registrá-lo
- Escritórios podem mapear os clientes que vendem a consumidor final e revisar como cada venda é documentada
- As datas diferem por tema, então vale separar o que vale em 2027 do que fica para 2029
Fontes: Decreto nº 13.140/2026 e Resolução CGSN nº 195/2026.
Quer ver esse efeito nos números da sua empresa? Conheça o rhk Monitor Simples ou peça uma demonstração com os seus próprios arquivos.