Cada documento fiscal eletrônico tem a sua data de entrada na obrigatoriedade de IBS e CBS. O Ato Conjunto RFB/CGIBS nº 4/2026 organiza esse calendário em fases. Saber em qual fase cada documento da empresa está é o primeiro passo para planejar a adequação.
As fases do cronograma
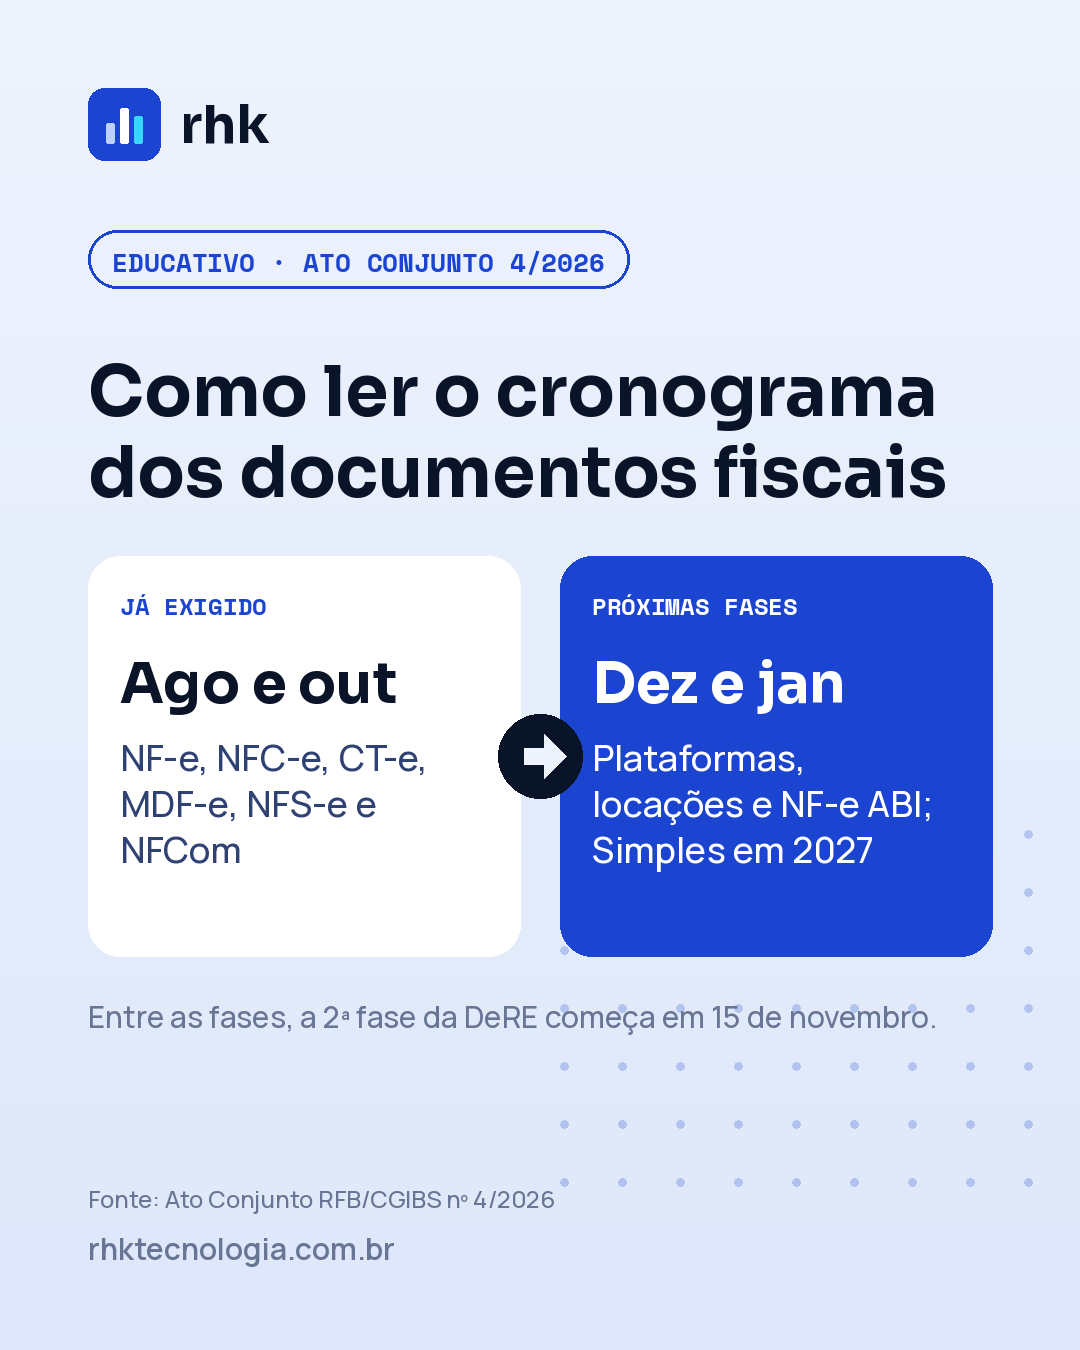
- 3 de agosto de 2026: NF-e, NFC-e, CT-e, CT-e OS, MDF-e, NF3e, BP-e (parte dos casos), DC-e, GTV-e e NFS-e Via.
- 1º de outubro de 2026: NFS-e (exceto serviços específicos), NFCom e a 1ª fase da DeRE.
- 15 de novembro de 2026: 2ª fase da DeRE.
- 1º de dezembro de 2026: NFS-e para plataformas, locações e bens imateriais, NF-e ABI, NFAg, NFGas e NF-e para sujeito passivo que não é contribuinte do ICMS, entre outros.
- 1º de janeiro de 2027: documentos fiscais para o Simples Nacional, NF-e na importação, NF-e de tributação monofásica e 3ª fase da DeRE.
Como ler o cronograma
A data de cada linha é a do início da obrigação daquele documento. A publicação do leiaute técnico é tratada à parte e, segundo a própria Receita Federal, representa uma expectativa de entrega que pode ser ajustada. Por isso, vale acompanhar as notas técnicas junto com o calendário.
O que muda na prática
Empresas que emitem mais de um tipo de documento convivem com mais de uma data. A sugestão é montar uma lista simples: documento emitido, sistema emissor, fase do cronograma e responsável. Com ela, a conversa com o fornecedor do sistema e com a contabilidade fica objetiva.
O rhk Monitor Reforma ajuda empresas a entender e se preparar para o impacto da Reforma Tributária.
Fontes: Ato Conjunto RFB/CGIBS nº 4/2026 e cronograma publicado pela Receita Federal.
Quer ver esse efeito nos números da sua empresa? Conheça o rhk Monitor Reforma ou peça uma demonstração com os seus próprios arquivos.